Igd Immobiliare Grande Distribuzione ha comunicato risultati positivi per i primi nove mesi del 2026, segnando un aumento dell’utile netto di gruppo a 28,6 milioni di euro rispetto ai 17,6 milioni dello stesso periodo del 2025. L'incremento è stato trainato principalmente dalla crescita dei ricavi da affitti e da una riduzione degli oneri finanziari. Il Consiglio di Amministrazione ha riconosciuto il percorso intrapreso dall’amministratore delegato Roberto Zoia, scomparso improvvisamente pochi giorni prima, sottolineando la solidità del gruppo nonostante la perdita.
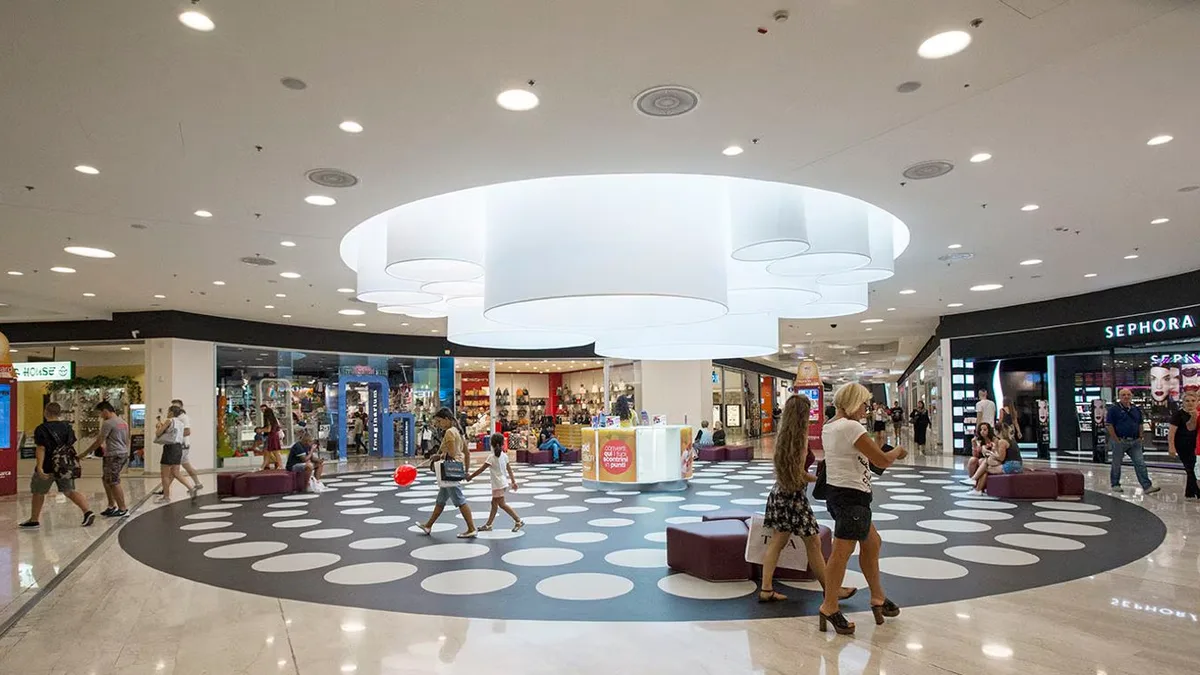
I ricavi netti da affitti (Net Rental Income Freehold) hanno raggiunto i 75,9 milioni di euro, con un incremento del 3,4% a perimetro omogeneo. L’EBITDA della gestione caratteristica è pari a 72,4 milioni, in crescita del 2,1%. Il saldo della gestione finanziaria migliora significativamente, passando da -33 milioni a -10,6 milioni grazie al rifinanziamento di marzo. I contratti firmati (148) hanno portato ad un aumento medio dei canoni del 1,8% e all’ingresso di nuovi marchi, con una durata media dei contratti residui in crescita dal 2,09% al 2,36%. L'occupazione delle gallerie Winmarkt in Romania si attesta al 93,21%.
La società ha alzato la guidance per il 2026, prevedendo un utile netto di almeno 47 milioni di euro, con un incremento del 14,1% rispetto al 2025 e del 2,2% rispetto alla stima precedente. Prosegue inoltre il piano di dismissioni di asset non core in Romania, con la vendita della galleria numero 9 su 15 cedute per 3,1 milioni di euro, portando il controvalore complessivo delle vendite a 35,6 milioni. Il loan to value è sceso al 42,9%, in linea con l'obiettivo di avvicinarsi al 40% entro fine 2027.
Fitch ha confermato il rating investment grade BBB- e ha migliorato l’outlook da stabile a positivo. I dati evidenziano una gestione efficiente degli asset, un aumento dell’occupazione nei centri commerciali e una riduzione del debito, nonostante l'aumento dei tassi di interesse.