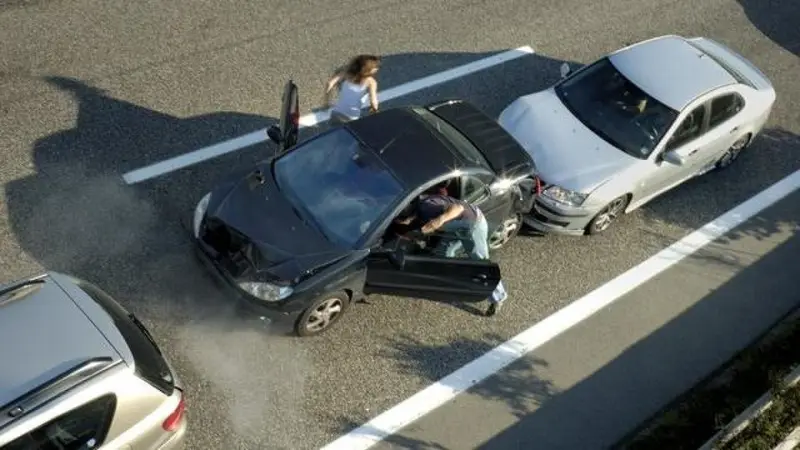
Un tamponamento a catena può generare una complessa questione di responsabilità civile e assicurativa. Il Codice della Strada stabilisce che la dinamica degli eventi determina chi deve sostenere i costi dei danni. In situazioni in cui veicoli sono fermi in colonna, la responsabilità ricade quasi esclusivamente sul conducente dell'ultimo veicolo che ha dato il via all'impatto. In questi casi, l'assicurazione di tale veicolo è tenuta a risarcire tutti gli altri coinvolti, considerati vittime passive dell'azione.
Responsabilità in Base alla Situazione
La situazione cambia radicalmente quando i veicoli sono in movimento. In questo scenario, ogni conducente è ritenuto responsabile per l'accaduto e le assicurazioni devono coprire i danni causati all'auto immediatamente precedente. L'eccezione a questa regola si verifica solo se il conducente che ha provocato il tamponamento può dimostrare di aver agito in modo del tutto corretto, ad esempio, se l'auto davanti ha frenato bruscamente e senza motivo apparente. In questo caso, la responsabilità non ricade sul conducente che ha seguito.
Il principio fondamentale alla base della determinazione della responsabilità è quello del mancato rispetto della distanza di sicurezza, come sancito dall'articolo 2054 del Codice civile. Questo articolo prevede una presunzione di concorso di colpa per i conducenti coinvolti, in quanto non hanno mantenuto la distanza minima necessaria per evitare un incidente. La corretta valutazione delle circostanze dell'incidente è quindi cruciale per determinare chi deve pagare i danni.
È importante sottolineare che l'assicurazione di ogni veicolo coinvolto valuterà attentamente le prove per stabilire la responsabilità. La raccolta di testimonianze, la verifica dei sistemi di assistenza alla guida (se presenti) e l'analisi dei dati del tachimetro possono essere elementi chiave nel processo decisionale.